
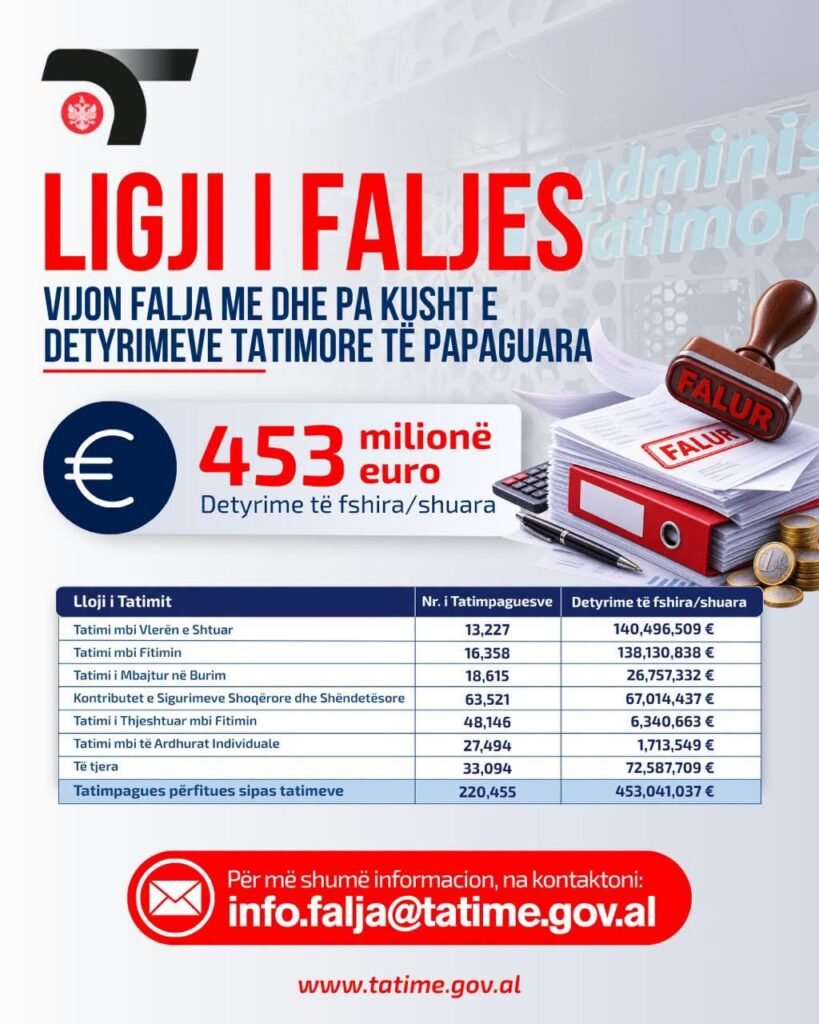
Administrata Tatimore ka fshirë ose shuar rreth 453 milionë euro detyrime të prapambetura të bizneseve dhe tatimpaguesve të tjerë, në kuadër të zbatimit të ligjit për faljen e detyrimeve tatimore, duke reduktuar ndjeshëm stokun e borxheve të akumuluara ndër vite ndaj shtetit.
Sipas të dhënave të publikuara nga Tatimet, nga kjo skemë kanë përfituar mbi 220 mijë tatimpagues, përfshirë biznese të mëdha, subjekte të vogla dhe individë që kishin detyrime të pashlyera ndaj administratës fiskale.
Pjesën më të madhe të detyrimeve të fshira e zë tatimi mbi fitimin, me rreth 138.4 milionë euro, i ndjekur nga Tatimi mbi Vlerën e Shtuar (TVSH), me rreth 137.4 milionë euro.
Vetëm këto dy kategori përfaqësojnë rreth 276 milionë euro, ose mbi 60% të vlerës totale të detyrimeve të fshira dhe të shuara.
Një tjetër kategori e rëndësishme janë kontributet e sigurimeve shoqërore, me rreth 40 milionë euro, ndërsa pjesa tjetër shpërndahet mes tatimit të thjeshtuar mbi fitimin, tatimit të mbajtur në burim, tatimit mbi të ardhurat individuale dhe detyrimeve të tjera.
Procesi po zbatohet në bazë të ligjit nr. 86/2025, “Për fshirjen, shuarjen dhe pagesën e detyrimeve tatimore ndaj administratës tatimore qendrore e vendore dhe detyrimeve të pagueshme në doganë”.
Ligji parashikon trajtim të diferencuar të detyrimeve në varësi të periudhës kur ato janë krijuar.
Për detyrimet e vjetra, deri në fund të vitit 2014, janë parashikuar mekanizma të fshirjes dhe shuarjes sipas kushteve ligjore, ndërsa për periudhat më të reja falja lidhet në disa raste me pagesën e një pjese ose të gjithë principalit.
Konkretisht, për detyrimet e periudhës 2015–2019, tatimpaguesit mund të përfitojnë falje të një pjese të principalit, bashkë me gjobat dhe kamatëvonesat, nëse përmbushin kushtet dhe afatet e pagesës.
Për periudhën 2020–2024, mekanizmi parashikon faljen e gjobave dhe kamatëvonesave kundrejt shlyerjes së plotë të detyrimit kryesor, në rastet e përcaktuara nga ligji.
Kjo do të thotë se jo të gjitha detyrimet e përfshira në shifrën prej 453 milionë eurosh përfaqësojnë tatime që bizneset do të kishin paguar domosdoshmërisht në buxhet.
Një pjesë e tyre përbëhet nga gjoba dhe interesa të akumuluara ndër vite, ndërsa për të tjera ligji ka përcaktuar kushte të posaçme për përfitimin nga falja.
Nga ana tjetër, fshirja e një detyrimi të regjistruar në sistem nuk është e barabartë me një pagesë nga buxheti i shtetit. Ajo përfaqëson heqjen nga regjistrat fiskalë të një vlere që administrata e kishte evidentuar si të arkëtueshme.
Pikëpyetja kryesore lidhet me strukturën e detyrimeve të falura, veçanërisht me ndarjen mes principalit, gjobave dhe kamatëvonesave, por edhe me përqendrimin e përfitimeve te bizneset e mëdha dhe subjektet e vogla.
Publikimi i të dhënave të detajuara sipas kategorive të tatimpaguesve do të mundësonte një vlerësim më të qartë të shpërndarjes së përfitimeve nga kjo skemë.
Ligji i faljes është shoqëruar edhe me kundërshtime politike. Përfaqësues të opozitës e kanë kritikuar si një mekanizëm që mund të favorizojë subjekte të caktuara, ndërsa administrata tatimore e paraqet si një mënyrë për të pastruar stokun e detyrimeve të vjetra dhe për të nxitur përmbushjen vullnetare të detyrimeve fiskale.
Procesi i zbatimit të ligjit vijon, ndërsa tatimpaguesit që plotësojnë kriteret mund të ndjekin procedurat përkatëse përmes administratës tatimore dhe sistemit elektronik e-Filing, në respektim të afateve të përcaktuara.