
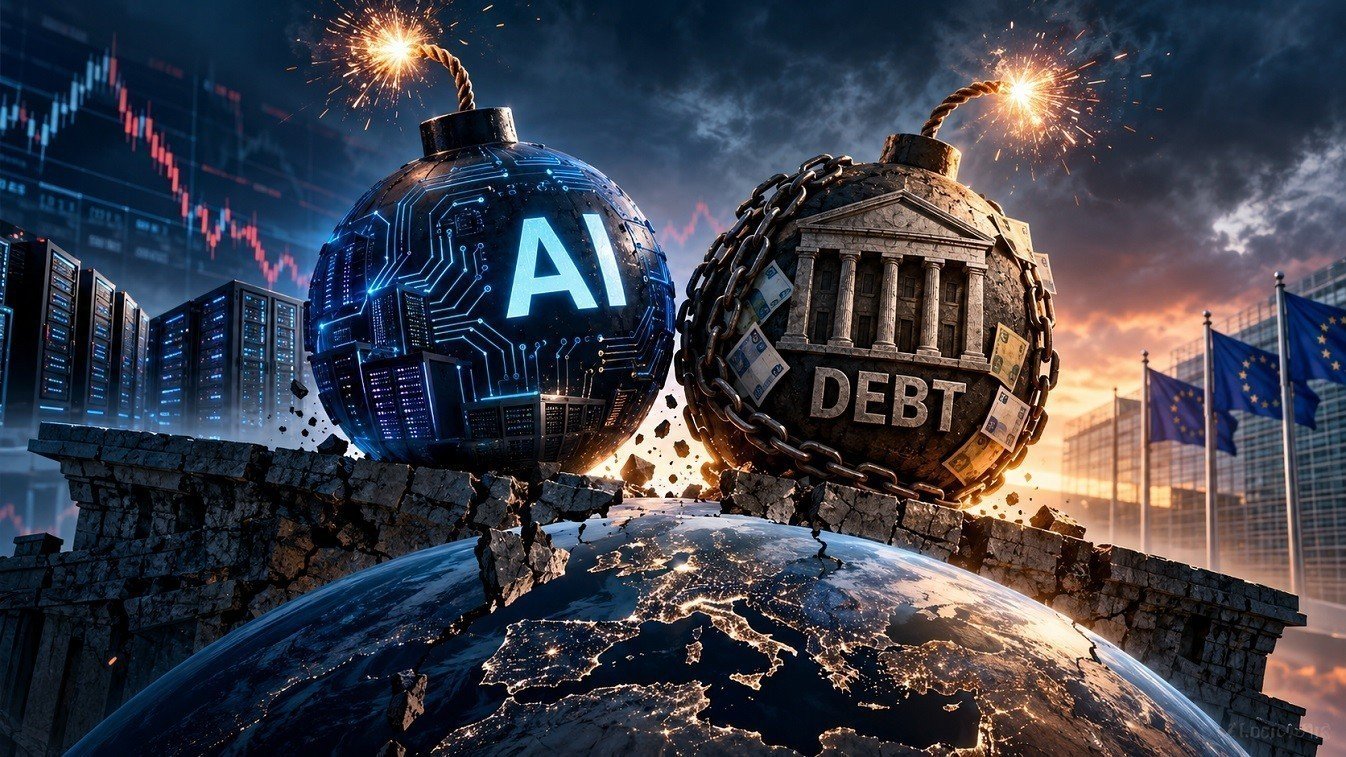
Investimet në inteligjencën artificiale dhe borxhi i lartë publik lidhen nga e njëjta pritshmëri: Ekonomia e së ardhmes duhet të prodhojë të ardhura të mjaftueshme për të mbuluar detyrimet e sotme!
Rreziku për tregjet shtohet kur kjo pritshmëri vihet në dyshim njëkohësisht te kompanitë dhe te qeveritë.
Për inteligjencën artificiale, sfida është kthimi i shpenzimeve të mëdha në fitime të qëndrueshme. Qendrat e të dhënave, procesorët dhe furnizimi me energji kërkojnë kapital menjëherë, ndërsa të ardhurat varen nga përhapja e shërbimeve dhe gatishmëria e klientëve për të paguar për to.
Një teknologji mund të ndryshojë ekonominë pa u siguruar fitime të gjithë investitorëve. Nëse infrastruktura ndërtohet më shpejt sesa rritet kërkesa, një pjesë e kapaciteteve mund të mos gjenerojë të ardhurat e parashikuara. Për kompanitë e financuara me borxh, pagesat ndaj kreditorëve vazhdojnë pavarësisht ecurisë së biznesit.
Presioni shtohet nga ritmi i ndryshimit teknologjik. Pajisjet mund të kërkojnë zëvendësim përpara shlyerjes së financimit fillestar, duke krijuar nevojë për investime të reja ndërkohë që detyrimet e vjetra mbeten ende të hapura.
Edhe lidhjet mes kompanive mund ta zgjerojnë goditjen. Kur investitori është njëkohësisht furnizues, ndërsa kompania e financuar përdor kapitalin për të blerë shërbimet e tij, vështirësitë e njërës palë mund të prekin të ardhurat dhe vlerën e investimeve të tjetrës.
Borxhi publik e zhvendos rrezikun në një nivel më të gjerë. Kur qeveritë duhet të rifinancojnë detyrimet me interesa më të larta, një pjesë më e madhe e buxhetit shkon për shërbimin e borxhit. Kjo ngushton hapësirën për investime, shërbime publike dhe mbështetje gjatë një ngadalësimi ekonomik.
Lidhja me sektorin teknologjik kalon përmes kostos së financimit. Nëse investitorët kërkojnë interesa më të larta për obligacionet shtetërore, financimi i kompanive mund të shtrenjtohet gjithashtu. Projektet që dukeshin fitimprurëse me kredi të lira mund të bëhen më pak tërheqëse.
Një goditje te inteligjenca artificiale, megjithatë, nuk do të shkaktonte automatikisht krizë të borxhit publik. Kapitali mund të largohej nga aksionet teknologjike drejt obligacioneve të shteteve që konsiderohen më të sigurta. Kjo do të mund të ulte koston e huamarrjes për këto qeveri.
Skenari bëhet më i rëndë nëse ngadalësimi ekonomik shoqërohet me inflacion të qëndrueshëm dhe dyshime për aftësinë e shteteve për të përballuar detyrimet. Bankat qendrore do të kishin më pak hapësirë për uljen e interesave, ndërsa qeveritë më pak mundësi për të mbështetur ekonominë.
Në këtë situatë, kompanitë do të përballeshin njëkohësisht me të ardhura më të dobëta dhe financim më të shtrenjtë. Qeveritë, nga ana tjetër, mund të shihnin ngadalësim të të ardhurave tatimore pikërisht kur shpenzimet dhe pagesat e interesave ushtrojnë më shumë presion mbi buxhetet.
Rreziku i një krize të përbashkët varet nga përmasat e huamarrjes, cilësia e investimeve dhe besimi te financat publike. Goditja do të ishte më e vështirë për t’u përballuar nëse humbjet në teknologji përkonin me dobësimin e besimit te obligacionet shtetërore ku investitorët kërkojnë mbrojtje.