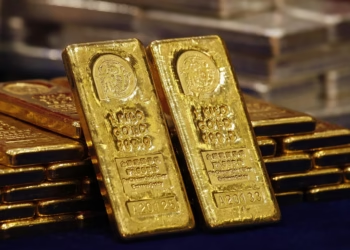

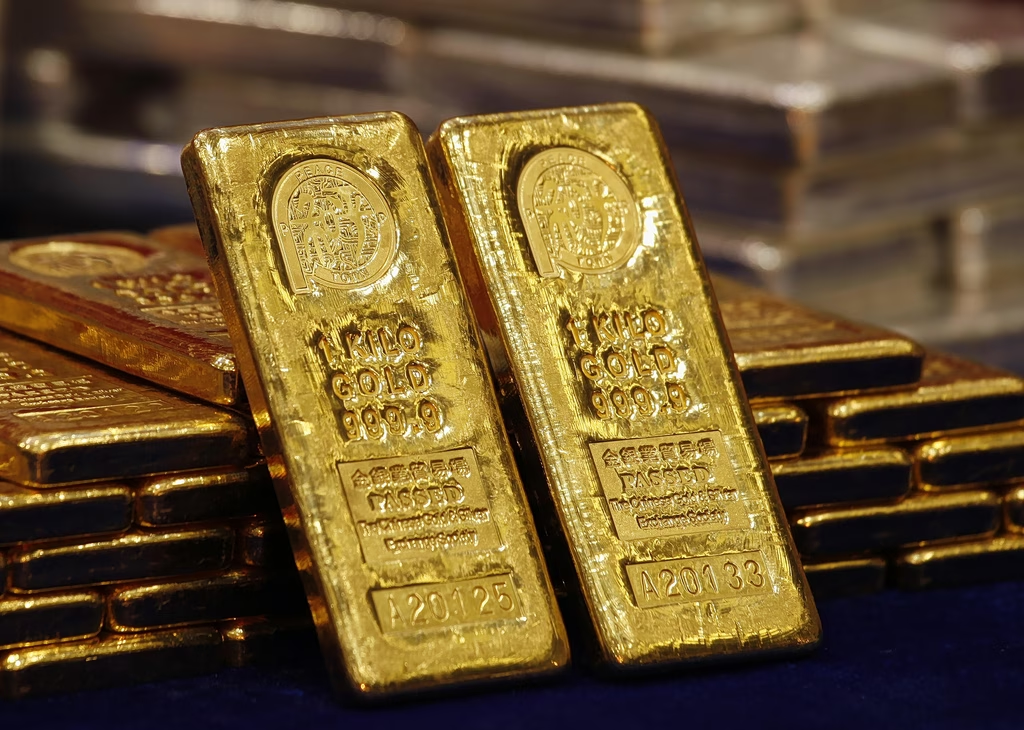
Çmimi i arit ka pësuar një rënie të fortë në tregjet ndërkombëtare, duke humbur gati një të tretën e vlerës nga rekordi historik i regjistruar në janar të këtij viti. Metalit të çmuar, i konsideruar tradicionalisht si një investim i sigurt në periudha krizash, nuk po i vijnë në ndihmë as tensionet gjeopolitike dhe as pasiguria në tregjet financiare.
Sipas Reuters, të hënën, më 16 nëntor, çmimi i arit zbriti deri në 3,830.74 dollarë për ons, niveli më i ulët që nga tetori 2025.
Krahasuar me rekordin historik prej 5,594.82 dollarësh për ons, të arritur në janar, rënia arrin në 31.5%.
Edhe gjatë tregtimit të së martës, ari vijoi të qëndronte pranë niveleve më të ulëta të 13 muajve të fundit, duke u tregtuar rreth 3,850 dollarë për ons.
Por përse po bie ari, pikërisht në një periudhë kur ekonomia botërore përballet me inflacion, luftëra dhe pasiguri?
Faktori kryesor është ndryshimi i pritshmërive për normat e interesit në Shtetet e Bashkuara.
Inflacioni i lartë ka shtuar mundësinë që Rezerva Federale Amerikane (Fed) të rrisë përsëri normat e interesit në dhjetor. Tregjet po llogarisin një rritje prej 0.25 pikësh përqindjeje, ndërsa nuk përjashtohet një ndërhyrje më e fortë.
Normat më të larta të interesit i bëjnë obligacionet dhe instrumentet e tjera financiare më tërheqëse sesa ari, i cili nuk gjeneron interes apo dividend.
Një tjetër faktor është forcimi i dollarit amerikan, që po qëndron pranë niveleve më të larta që nga prilli 2025.
Meqenëse ari tregtohet në dollarë, forcimi i monedhës amerikane e bën atë më të shtrenjtë për investitorët që përdorin euro, jen apo monedha të tjera, duke dobësuar kërkesën ndërkombëtare.
Paralelisht, rritja e yield-eve të obligacioneve të qeverisë amerikane po nxit investitorët të zhvendosin kapitalin drejt instrumenteve që ofrojnë të ardhura periodike.
Paradoksalisht, edhe inflacioni dhe shtrenjtimi i energjisë po ndikojnë negativisht te ari.
Lufta mes SHBA-së, Izraelit dhe Iranit ka shtuar presionet mbi çmimet e naftës, duke ushqyer inflacionin dhe pritshmëritë për politika monetare më të shtrënguara.
Në këtë mënyrë, një zhvillim që normalisht do të rriste kërkesën për ar po prodhon efektin e kundërt, pasi investitorët presin norma më të larta interesi.
Presionit i janë shtuar edhe shitjet për realizimin e fitimeve, pas rritjes së fortë që ari regjistroi gjatë viteve të mëparshme.
Turbulencat në tregun e aksioneve, përfshirë humbjen e rreth 1.9 trilionë dollarëve nga vlera e tregut e Nvidia që prej fillimit të tetorit, kanë shtuar nevojën e investitorëve për likuiditet.
Në situata të tilla, edhe ari mund të shitet për të siguruar para të gatshme, në vend që të shërbejë si strehë për kapitalin.
Megjithatë, bankat qendrore vazhdojnë të blejnë ar.
Sipas World Gold Council, gjatë tremujorit të tretë të vitit 2026, bankat qendrore dhe institucionet e tjera zyrtare shtuan 321 tonë ar në rezervat e tyre, 42% më shumë se në të njëjtën periudhë të vitit të kaluar.
Në nëntë muajt e parë të vitit, blerjet neto arritën në 675 tonë, duke shënuar një rritje prej 6% krahasuar me vitin 2025.
Interesant është fakti se vetëm 120 tonë nga blerjet neto të tremujorit të tretë rezultojnë të raportuara zyrtarisht, ndërsa pjesa tjetër mbështetet në vlerësime për aktivitet të padeklaruar ose ende të paraportuar.
Kina dhe Polonia kanë qenë ndër blerësit më të mëdhenj, duke e përdorur arin për të diversifikuar rezervat valutore dhe për të kufizuar ekspozimin ndaj rreziqeve financiare ndërkombëtare.
Megjithatë, blerjet e bankave qendrore nuk kanë mjaftuar për të ndalur rënien e çmimit.
Sipas analistëve, ecuria e arit gjatë muajve të ardhshëm do të varet kryesisht nga vendimet e Fed, inflacioni amerikan, fuqia e dollarit dhe yield-et e obligacioneve.
Nëse normat e interesit vazhdojnë të rriten, ari mund të mbetet nën presion edhe në kushtet e pasigurisë së lartë gjeopolitike. /skyweb.al