
Paratë që qytetarët mbajnë në portofolët elektronikë do të gëzojnë mbrojtje të posaçme ligjore, duke mos lejuar që ato të përdoren për shlyerjen e borxheve të kompanive që ofrojnë këto shërbime financiare.
Ky është një nga ndryshimet e ligjit nr. 108/2026 “Për shërbimet e pagesave”, i botuar në Fletoren Zyrtare të datës 2 nëntor, i cili hyn në fuqi më 1 janar 2027.
Dispozita përcakton se fondet e qytetarëve të mbajtura në formën e parasë elektronike nuk mund të bllokohen apo të bëhen objekt i pretendimeve të kreditorëve të institucionit që i administron.
Por çfarë është paraja elektronike dhe cilat fonde mbrohen?
Paraja elektronike është vlera monetare që ruhet në mënyrë digjitale dhe emetohet nga një institucion financiar kundrejt marrjes së parave nga klienti.
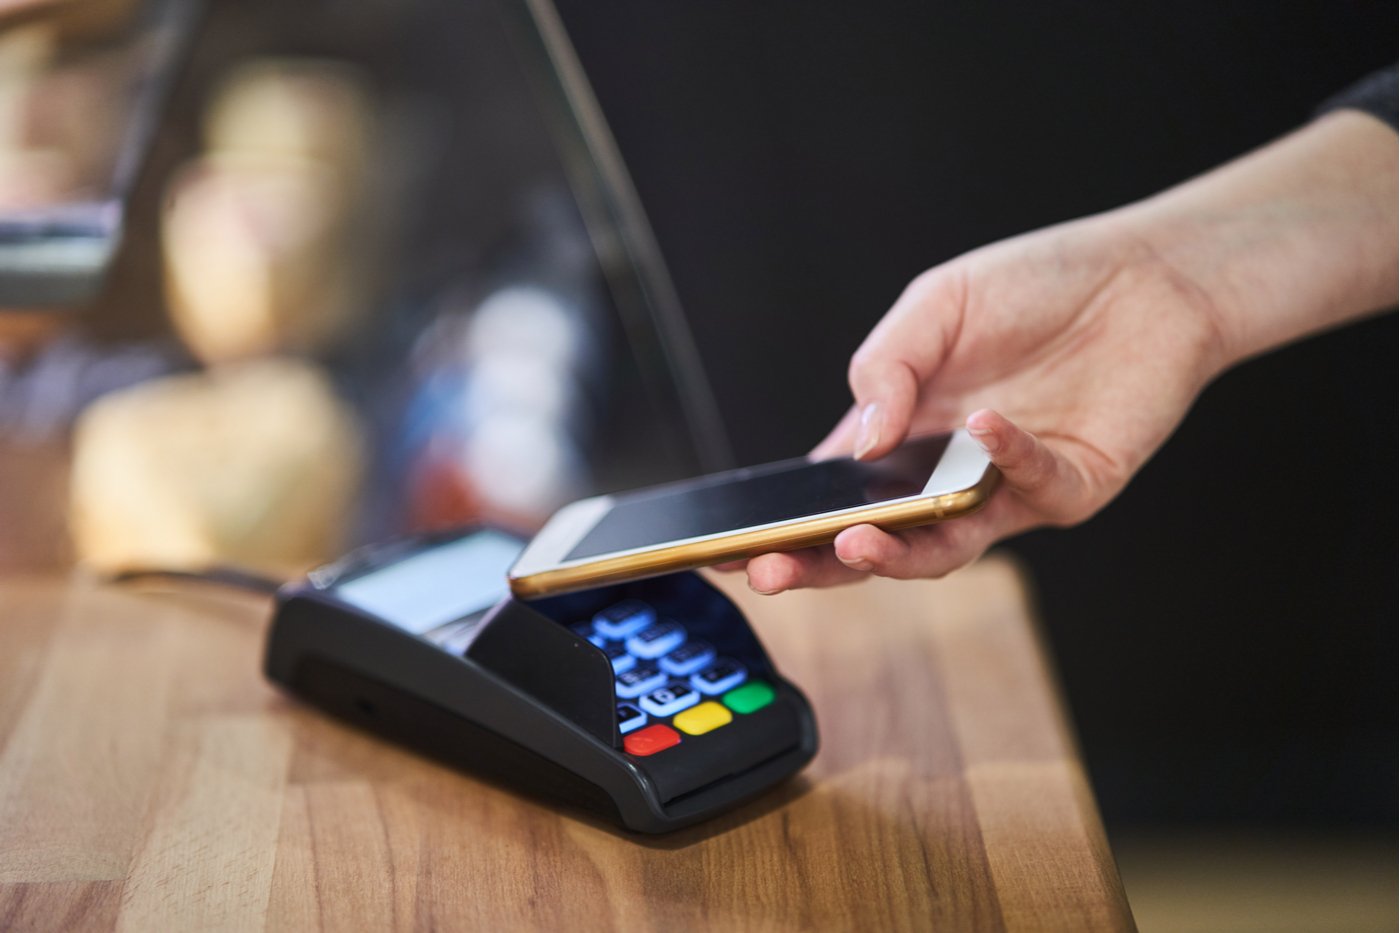
Në praktikë, ajo mund të përdoret nëpërmjet aplikacioneve financiare dhe portofolëve elektronikë, ku qytetarët ngarkojnë një shumë të caktuar për të kryer pagesa apo për të transferuar para.
Për shembull, një qytetar mund të transferojë 20 mijë lekë nga llogaria bankare në një portofol elektronik të ofruar nga një institucion i licencuar i parasë elektronike.
Shuma ruhet si vlerë elektronike dhe mund të përdoret për pagesa, ndërsa institucioni që administron portofolin ka detyrimin ta mbrojë sipas kërkesave ligjore.
Kjo kategori përfshin fondet që përmbushin përkufizimin ligjor të parasë elektronike dhe nuk duhet ngatërruar me çdo aplikacion bankar, platformë pagesash apo kriptomonedhë.
Sipas nenit 28/5 të ligjit të ri, institucionet e parasë elektronike duhet të garantojnë mbrojtjen e fondeve të marra nga klientët në këmbim të vlerës elektronike të emetuar.
Ndryshimi më i rëndësishëm lidhet me rastet kur institucioni përballet me probleme financiare, borxhe apo falimentim.
Ligji parashikon shprehimisht se fondet e klientëve nuk mund të bllokohen, të jenë objekt i pretendimeve të kreditorëve të institucionit apo t’i nënshtrohen ekzekutimit të detyrueshëm për detyrimet e tij.
Kjo do të thotë se nëse një kompani që administron portofolë elektronikë ka borxhe ndaj bankave, furnitorëve apo kreditorëve të tjerë, paratë që klientët kanë vendosur në këto portofolë nuk mund të përdoren për shlyerjen e atyre detyrimeve.
Mbrojtja shtrihet edhe në rastin më ekstrem, kur institucioni shpall falimentimin.
Në këtë situatë, fondet e mbrojtura nuk përfshihen në masën e falimentimit të kompanisë, por u shpërndahen mbajtësve të parasë elektronike në mënyrë proporcionale, sipas përcaktimeve të ligjit.
Pra, klientët trajtohen veçmas nga kreditorët e zakonshëm të institucionit, ndërsa fondet e tyre nuk përdoren për të shlyer detyrimet tregtare të operatorit.
Megjithatë, shpërndarja proporcionale nuk përbën garanci të pakushtëzuar për kthimin e plotë të çdo shume nëse fondet e disponueshme rezultojnë të pamjaftueshme.
Ligji përcakton gjithashtu se fondet duhet të mbrohen sipas mekanizmave të posaçëm të parashikuar për institucionet e pagesave, ndërsa Banka e Shqipërisë ka kompetencën të përcaktojë rregullat përkatëse të administrimit dhe ruajtjes së tyre.
Për fondet që merren përmes instrumenteve të pagesës, mbrojtja duhet të realizohet jo më vonë se pesë ditë pune pas emetimit të parasë elektronike.
Një tjetër dispozitë përcakton se institucionet e parasë elektronike nuk lejohen t’i përdorin fondet e mbajtura për klientët për dhënien e kredive.
Kreditë që këto institucione lejohen të ofrojnë në kuadër të veprimtarive të autorizuara duhet të financohen nga fondet e tyre dhe jo nga paratë e marra në këmbim të emetimit të parasë elektronike.
Ndërkohë, ligji u garanton mbajtësve të parasë elektronike edhe të drejtën për të kërkuar kthimin e vlerës monetare të saj në çdo moment, sipas kushteve dhe kufizimeve për tarifat që përcakton legjislacioni.
Institucionet e parasë elektronike nuk lejohen të pranojnë depozita bankare në kuptimin e legjislacionit për bankat dhe as t’u paguajnë klientëve interesa për mbajtjen e parasë elektronike.
Ndryshimet synojnë të forcojnë sigurinë e pagesave digjitale dhe mbrojtjen e qytetarëve që përdorin shërbime financiare jashtë sistemit tradicional të depozitave bankare.
Ligji i ri zgjeron njëkohësisht kompetencat mbikëqyrëse të Bankës së Shqipërisë, e cila do të kontrollojë respektimin e detyrimeve për ruajtjen e fondeve dhe funksionimin e institucioneve të parasë elektronike. /skyweb.al